Skuldkvot
Uppdaterad: 7 oktober, 2026
Skuldkvot visar förhållandet mellan bolånets storlek och låntagarens totala årsinkomst. Bankerna använder skuldkvoten när de bedömer hur mycket du får låna. Det ”skärpta amorteringskravet”, som innebar en extra procent i amortering vid en skuldkvot över 4,5, togs bort den 1 april 2026.
Innehåll
Så beräknas skuldkvot
Skuldkvot räknas ut genom att bolånets storlek divideras med låntagarnas totala bruttoinkomster. Ofta tecknas bolån av två personer vilket därmed innebär att deras gemensamma årsinkomst används vid beräkningen.
Skuldkvot = Bolån / Årsbruttoinkomst
Bruttoinkomst
Inom årlig bruttoinkomst ingår de inkomster som banken anser vara ”säkerställda och varaktiga”. Primärt är det den förvärvsinkomst (lön) som anges på deklaration. Men banken kan även se på andra varaktiga inkomster så som barnbidrag, studiebidrag och större kapitalinkomster. Med bruttoinkomst menas att beräkningar sker före skatt.
Det är upp till banken att avgöra vad de anser vara ”säkerställt och varaktigt” vilket alltså kan innebära att bankerna gör något olika tolkningar i frågan.
Räkneexempel
Anna och Olof lånar 4 000 000 kronor till ett bostadsköp. Deras gemensamma bruttoårsinkomst är 800 000 kronor.
Skuldkvot = Bolån / Årsbruttoinkomst
5 = 4 000 000 / 800 000
Skuldkvoten är alltså 5. För ett nytt bolån hade det fram till den 31 mars 2026 inneburit att de behövt amortera 1 % extra utöver det ordinarie amorteringskravet. Sedan den 1 april 2026 styrs amorteringen bara av belåningsgraden, men banken tittar fortfarande på skuldkvoten när den bedömer hur mycket Anna och Olof kan låna.

Så påverkas amorteringen
Sedan den 1 april 2026 är det bara belåningsgraden som avgör hur stor amortering som årligen måste ske på ett bolån. Tidigare påverkade även skuldkvoten amorteringen.
🔗 Läs mer om amorteringskravet
Belåningsgrad
Belåningsgrad beräknas genom att lånebeloppet divideras med bostadens värde. Oftast beräknas värdet till inköpspriset men med hjälp av fastighetsmäklare kan en omvärdering ske. Om en bostad är värd 2 miljoner och bolånet är på 1 miljon är alltså belåningsgraden 50 %.
Belåningsgrad anges alltid i procent.
- 0 – 50 % – Banken kan erbjuda amorteringsfritt bolån.
- 50 – 70 % – 1 % måste amorteras årligen.
- 70 – 90 % – 2 % måste amorteras årligen.
🔗 Läs mer om belåningsgrad
Skuldkvot
Som visas ovan beräknas skuldkvoten utifrån bolånets storlek i förhållande till låntagarnas totala årsinkomst. Mellan den 1 mars 2018 och den 31 mars 2026 gällde det så kallade skärpta amorteringskravet. Det innebar att den som tog ett nytt bolån och fick en skuldkvot över 4,5 behövde amortera 1 % extra per år, utöver den amortering som beräknades utifrån belåningsgraden. Kravet togs bort den 1 april 2026 när lagen (2026:226) om begränsning av bostadskrediter började gälla. I dag styr skuldkvoten alltså inte amorteringen, men den spelar fortfarande stor roll i bankernas kreditprövning när de bedömer hur mycket du kan låna. Har du ett äldre bolån kan det vara värt att kontakta banken och se om din amortering kan sänkas.
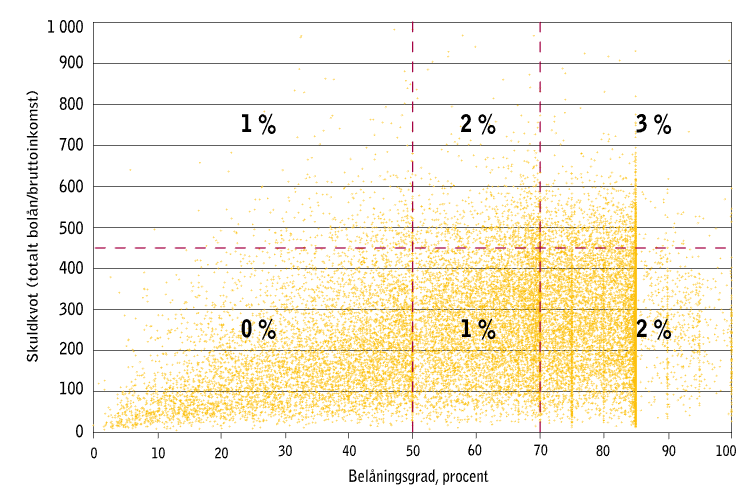
Grafen nedan från Finansinspektionen visar hur amorteringskravet såg ut när det skärpta kravet gällde. Hushåll med en skuldkvot över 4,5 behövde då amortera 1 %, 2 % eller 3 % per år beroende på belåningsgrad, medan övriga amorterade 0 %, 1 % eller 2 %. I dag gäller 0 %, 1 % eller 2 % för alla, oavsett skuldkvot.
Som grafen även visar var det vanligast med bolån som hade en belåningsgrad på mellan 50 och 85 % och en skuldkvot under 4,5.
Kontakta banken vid ändrade förutsättningar
Som visas ovan styrs amorteringskravet i dag av belåningsgraden, som i sin tur påverkas av lånets storlek och bostadens värde. Skuldkvoten påverkas av lånets storlek och din årsinkomst. Om något av detta förändras kan du kontakta banken, som eventuellt kan sänka amorteringen eller göra en ny bedömning av ditt lån.
Lånets storlek
Sker amortering varje månad kommer lånets storlek att minska vilket både påverkar belåningsgraden och skuldkvoten.
Bostadens värde
När lånet tecknas beräknas bostadens värde till inköpspriset. Några år senare kan en omvärdering genomföras med hjälp av en mäklare. Om omvärderingen innebär en högre värdering kan detta anges till banken. Med högre värde kommer belåningsgraden att sänkas. Skulle omvärderingen däremot visa en lägre värdering finns inget krav att denna information behöver lämnas in.
Årsinkomst
Banken ser på taxerad årsinkomst när de genomför kreditbedömning vid en låneansökan. Det är därmed denna summa som ligger till grund för lånets skuldkvot. Förändras lönen kraftigt kan banken kontaktas varpå de eventuellt genomför en ny beräkning.
Paus – vid särskilda skäl
Banken kan även kontaktas om låntagaren har ”särskilda skäl” att tillfälligt minska amorteringsnivån. Detta kan exempelvis ske vid sjukskrivning, dödsfall eller arbetslöshet. Det är upp till banken att avgöra vid varje enskilt fall om tillfällig paus kan ges på amorteringskravet.
Vanliga frågor om Skuldkvot
Det finns ingen juridisk gräns för hur hög skuldkvot en låntagare får ha. Däremot får bankerna bara bevilja lån om låntagaren förväntas kunna hantera lånekostnaden med gällande årsinkomst.
Det skärpta amorteringskravet infördes den 1 mars 2018 för att minska risken för överbelåning på bostadsmarknaden. Låntagare med stora lån i förhållande till inkomsten behövde då amortera 1 % extra per år. Kravet togs bort den 1 april 2026 och gäller inte för nya bolån. Skuldkvoten påverkar dock fortfarande hur mycket banken är villig att låna ut.
Nej, en omvärdering av bostaden påverkar enbart belåningsgraden. Förutsatt att belåningsgraden sänks under 70 % eller 50 % kan amorteringskravet minska. Skuldkvoten påverkas enbart av amortering av bolånet eller höjda årliga inkomster.
Ja, amorteringskravet är enbart den lägsta nivå som bankerna behöver förhålla sig till. De har därmed rätt att kräva högre amortering än vad amorteringskravet anger.
Läs även våra artiklar
